17 de noviembre de 2026
RIO NEGRO
Inmobiliario, Automotor e Ingresos Brutos: las claves del paquete fiscal 2027
El proyecto del Ejecutivo contempla una actualización del 30% en parámetros del Impuesto Inmobiliario y fija el mismo límite para las subas del Automotor. También mantiene descuentos por pago anual y cumplimiento, no modifica las alícuotas de Ingresos Brutos y sostiene beneficios para la Región Sur y los parques industriales
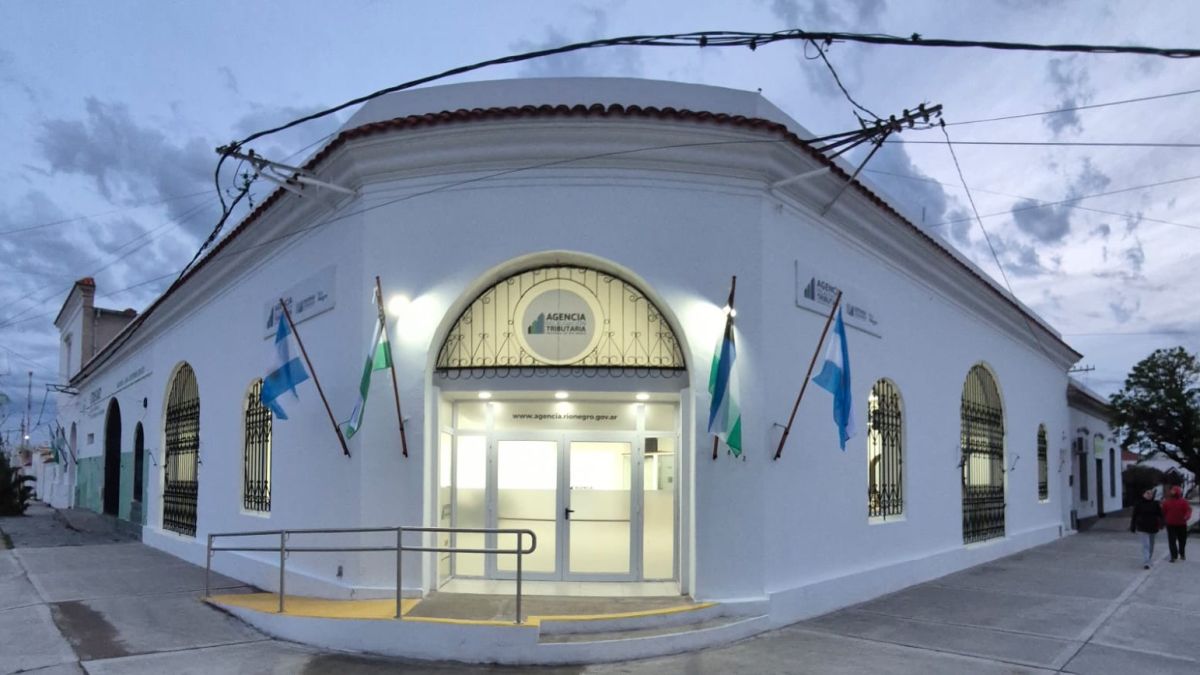
El Gobierno de Río Negro envió a la Legislatura el paquete fiscal para 2027, que incluye cambios en el Código Fiscal y la Ley Impositiva Anual. La propuesta establece los parámetros tributarios para el próximo ejercicio y combina actualizaciones en determinados gravámenes con la continuidad de beneficios para contribuyentes y sectores productivos.
Uno de los principales puntos está relacionado con el Impuesto Inmobiliario. El Ejecutivo propone elevar un 30% los valores utilizados en la fórmula de cálculo, que contempla nueve tramos de valuaciones fiscales. Según los fundamentos del proyecto, el porcentaje toma como referencia las estimaciones de inflación para diciembre de 2026 relevadas por el Banco Central.
La actualización no significa que todas las propiedades vayan a registrar exactamente el mismo incremento, ya que el resultado depende de las características y la valuación fiscal de cada inmueble. Además, se mantendrá la posibilidad de cobrar por separado las diferencias retroactivas que surjan de revalúos, tanto por mejoras declaradas como por aquellas detectadas por la administración.
Para el Impuesto Automotor, la iniciativa establece un límite: el aumento anual respecto de 2026 no podrá superar el 30%. La medida busca moderar el impacto de las nuevas valuaciones de los vehículos sobre las obligaciones de los propietarios. También se propone establecer en 2007 el año de referencia para acceder a la exención por antigüedad.
El proyecto mantiene, además, la exención del 50% para vehículos de movilidad sustentable. De acuerdo con los datos difundidos por el Ejecutivo, las unidades de este tipo registradas en la provincia crecieron más del 500% en los últimos cuatro años.
En cuanto a los descuentos, se conservarán las bonificaciones para quienes estén al día con sus obligaciones. Los contribuyentes sin deudas al 31 de diciembre de 2026 podrán acceder a una reducción del 20% si cancelan el pago anual del Inmobiliario o el Automotor. Para quienes registren deuda, el beneficio por pago total será del 5%.
A esos incentivos se sumará una bonificación del 5% por cumplimiento para quienes paguen las cuotas en término y no tengan obligaciones pendientes o las hayan regularizado. También continuará el descuento adicional del 10% para quienes adhieran al débito automático.
Otro aspecto destacado del paquete fiscal es que no prevé cambios en las alícuotas de Ingresos Brutos. La Provincia sostiene que mantendrá el esquema tributario vigente, con tasas que en distintos sectores se ubican por debajo de las aplicadas en otras jurisdicciones. También seguirán las bonificaciones para establecimientos radicados en parques industriales, como herramienta para promover la actividad productiva y el agregado de valor.
En el Impuesto de Sellos se proyecta una actualización cercana al 30% en determinados importes fijos, aunque se conservará la alícuota del 0% para la adquisición de vehículos de trabajo cero kilómetro. A su vez, se modificará el valor de referencia para acceder a la exención en operaciones vinculadas con camionetas utilizadas en actividades productivas e industriales frutihortícolas.
La propuesta también sostiene el tratamiento diferencial para los contribuyentes de la Región Sur, con una bonificación del 20% en el Impuesto Automotor y del 35% en el Inmobiliario rural. El objetivo es preservar las reducciones tributarias que rigen para esa zona de la provincia.
Por último, el Ejecutivo incluyó cambios vinculados con los vehículos que registran deudas tributarias. Se propone elevar a $61.985.300 el valor de referencia previsto en el Código Fiscal para los procedimientos de detención y secuestro. También se busca extender durante 2027 el régimen de denuncia de venta registral para operaciones realizadas hasta el 31 de diciembre de 2021, bajo determinados requisitos para modificar al responsable del pago del impuesto.
El paquete fiscal deberá ser analizado por los legisladores, que tendrán a su cargo el tratamiento de las modificaciones y de la Ley Impositiva Anual antes de su aplicación durante el próximo año.